
O problema das multas tributárias
- 0 comentários s
Hodiernamente, constata-se que há uma singular preocupação, por parte dos contribuintes em geral, em evitar a ocorrência de possíveis imposições de penalidades pecuniárias, que, em matéria tributária, tem se mostrado cada vez mais abusivas, confiscatórias, desarrazoadas e desproporcionais, ferindo princípios constitucionais que limitam o exercício do poder de tributar. Segundo Hugo de Brito Machado, “O […]
21
ago
Meio Ambiente e Tributação
- 0 comentários s
“A cidade de Nova York é atingida por um grande furacão, provocado pela mudança climática”. Para os especialistas que elaboraram O Novo Relatório da CIA: como será o amanhã (The National Intelligence Council´s – NIC. Introdução de Heródoto Barbeiro. Tradução e notas adicionais Cláudio Blanc. São Paulo: Geração Editorial, 2009, p. 58), a ocorrência deste […]
05
nov
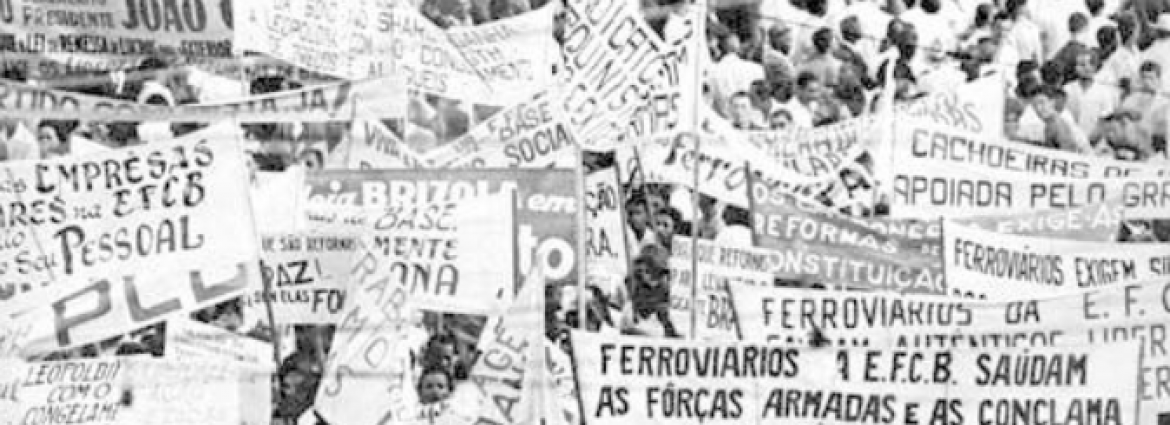
Um pouco de história… e de resistência civil!
- 0 comentários s
Importa, face aos acontecimentos hodiernos, indagar: deve-se pagar o tributo ante a malversação dos recursos públicos? É lícito pagar o tributo, se o Estado não cumpre eficazmente os objetivos colimados em sua Carta Constitucional? Para alguns, resistir à exigência tributária consiste em insurgir-se contra a própria coletividade (que, na pessoa de seus representantes, aprova democraticamente […]
08
out
Considerações acerca do termo de penhora
- 0 comentários s
O operador do Direito defronta-se, diuturnamente, com diversos escolhos relacionados ao termo de penhora, desde a determinação do bem e seu valor, até a definição do marco inicial para propositura dos embargos à execução. Parece-nos, em muitos casos, que os próprios membros do Judiciário se perdem no emaranhado legislativo, adotando medidas que, se não houver […]
23
jul
“O advogado defende a aplicação da lei, e não o crime”
- 0 comentários s
“O advogado defende a aplicação da lei, e não o crime”, afirma Wilson Pousada em sua obra Vademecum do Advogado Criminal. Tem-se divulgado algumas notícias que, lamentavelmente, tem conduzido a uma falsa percepção do trabalho do advogado, associando-o, em muitos casos, à ideia de um ser destituído de sentimentos, sem comprometimento com a ética coletiva, […]
23
jul
Sócio não administrador e responsabilidade por solidariedade
- 0 comentários s
Analisar-se-á a responsabilidade tributária do sócio não administrador (ou sócio quotista), tomando inicialmente por objeto a solidariedade tributária passiva. A responsabilidade, como é do conhecimento geral, pode ser amplamente conceituada como “dever jurídico, imposto a cada um, de responder por ação ou omissão imputável, que importem na lesão de direito de outrem, protegido pela lei” […]
25
jun
Só existe lançamento de ofício
- 0 comentários s
2.1.1 – A definição, pois, do objeto da obrigação tributária (ou seja, a sua liquidação), se torna necessária. Todavia, respeitados os posicionamentos contrários, pouco importa quem defina este valor, para fins tributários. Seja o contribuinte, seja a Fazenda Pública, o que importa é que, de forma similar àquilo que ocorre nas liquidações de sentenças condenatórias […]
10
jun
Suspensão da ação penal tributária em face da causa prejudicial
- 0 comentários s
Creio que uma das maiores contribuições que uma publicação jornalística pode proporcionar consiste justamente na observação da realidade, por parte dos seus colaboradores, e nas considerações que podem ser feitas a partir dessa contestação. Não é sem outro motivo que o Diário do Comércio, presente na vida do cidadão há quase um século, continue ainda […]
07
maio
Suspensão da ação penal em face dos embargos à execução
- 0 comentários s
Creio que uma das maiores contribuições que uma publicação jornalística pode proporcionar consiste justamente na observação da realidade, por parte dos seus colaboradores, e nas considerações que podem ser feitas a partir dessa contestação. Não é sem outro motivo que o Diário do Comércio, presente na vida do cidadão há quase um século, continue ainda […]
06
maio
Reflexões Acerca da Não-Cumulatividade do PIS e da COFINS
- 0 comentários s
Far-se-á, no presente artigo, ainda que de forma limitada, reflexões acerca da não-cumulatividade das contribuições para o PIS/Pasep (Programa de Integração Social e Formação do Patrimônio do Servidor Público) e COFINS (Contribuição para o Financiamento da Seguridade Social), instituída pelas Leis nºs 10.637 e 10.833, de 30.12.2002 e 29.12.2003, respectivamente. Adotar-se-á, de imediato, como fio […]