

O que se ouve falar nas mídias tupiniquins é que o novo imposto atingirá o valor agregado. Mas o que vem a ser isso? Seria aquilo q ue se incorpora ou meramente se acrescenta a um bem (aqui enquadrando-se aqueles que tenham valor comercial) ou serviço, tais como matéria prima e material intermediário, ou também poderá ser considerada a margem de lucro acrescida, como nos casos de aquisição de mercadorias para revenda?
No caso do ICMS, a legislação é muito clara quanto à determinação da base de cálculo do imposto. Veja-se, exemplificativamente, o que define a legislação mineira (Lei nº 6.763/1975):
Art. 13. A base de cálculo do imposto é:
I – na hipótese do inciso I do art. 6º (NOTA: mercadoria ou bem importados do exterior, inclusive quando objeto de leasing), o valor constante do documento de importação, acrescido do valor:
a) do Imposto de Importação;
b) o Imposto sobre Produtos Industrializados;
c) do Imposto sobre Operações de Câmbio;
d) de quaisquer outros impostos, taxas e contribuições;
e) de despesas aduaneiras;
II – no caso do inciso IV do artigo 6º (NOTA: na aquisição, em licitação promovida pelo poder público, de mercadoria ou bem importados do exterior e apreendidos ou abandonados), o valor da operação, acrescido do valor dos Impostos de Importação e sobre Produtos Industrializados e de todas as despesas cobradas ou debitadas ao adquirente;
VII – na prestação de serviço de transporte interestadual e intermunicipal e de comunicação, o preço do serviço.
§ 2º Integram a base de cálculo do imposto:
1. nas operações:
a) todas as importâncias recebidas ou debitadas pelo alienante ou pelo remetente, como frete, seguro, juro, acréscimo ou outra despesa;
b) vantagem recebida, a qualquer título, pelo adquirente, salvo o desconto ou o abatimento que independa de condição, assim entendido o que não estiver subordinado a evento futuro ou incerto;
2. nas prestações, todas as importâncias recebidas ou debitadas ao tomador do serviço, como juro, seguro, desconto concedido sob condição e preço de serviço de coleta e entrega de carga.
§ 3º Não integra a base de cálculo do imposto o montante:
Lei Complementar nº 87/1996
Art. 8º A base de cálculo, para fins de substituição tributária, será:
I – em relação às operações ou prestações antecedentes ou concomitantes, o valor da operação ou prestação praticado pelo contribuinte substituído;
II – em relação às operações ou prestações subseqüentes, obtida pelo somatório das parcelas seguintes:
a) o valor da operação ou prestação própria realizada pelo substituto tributário ou pelo substituído intermediário;
b) o montante dos valores de seguro, de frete e de outros encargos cobrados ou transferíveis aos adquirentes ou tomadores de serviço;
c) a margem de valor agregado, inclusive lucro, relativa às operações ou prestações subsequentes.
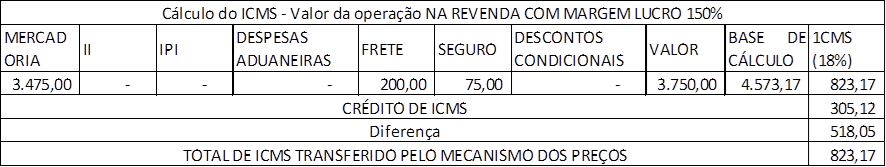
Exemplo de cálculo de ICMS na importação e na revenda:
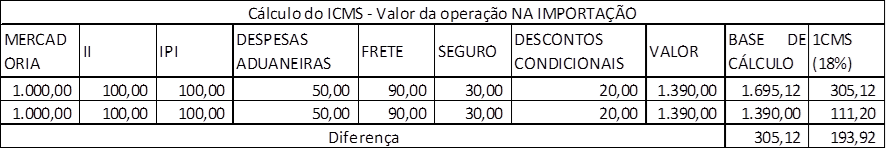
O valor adicionado (ou agregado)
Como já mencionado, a não-cumulatividade consiste, basicamente, em deduzir do valor do tributo devido nas operações próprias, aquele que foi pago quando da aquisição das matérias primas, mercadorias adquiridas para revenda, materiais intermediários, bens de uso permanente[1] etc. Nesse aspecto, pululam divergências doutrinárias quando àquilo que pode ser ou não considerado como valor agregado ou adicionado (ou valeur ajoutée; value-added tax etc).
Reportando inicialmente à doutrina francesa, Janine Brémond e Alain Gélédan assim se manifestam (1990: p. 73):
“Valeur ajoutée
Pour obtenir l’agrégat P.I.B. il faut definir une notion comptable clé, la valeur ajoutée: elle représente la contribution productive propre d’une entreprise. Ainsi un couturier produira des robes et les vendra à un certain prix, mais il est loin d’être le créateur de toute la valeur intégrée dans cette robe; le tissu, le fil, la machine à coudre, le local…, sont d’une certaine façon inclus dans sa production, sans qu’il en soit l’auteur. Pour obtenir la valeur ajoutée par le couturier, il faut déduire de la valeur de sa production, au prix du marché, toutes les consommations intermédiaires.
Valeur ajoutée = Valeur des biens et service produits – Valeur des consommations intermédiaires
Les consommations intermédiaires sont le biens nécessaries à la production et qui soit s’incorporent au produit dans le cours du processus pruductif (ex: tissu dans la robe) soit disparaissent (ex: énergie consommée par les machines). Les consommations intermédiaires comprennent les matières premières, l’energie, les produits semi-finis, les services marchands achetés, par une entreprise à d’autres entreprises mais pas le capital fixe.
On distingue la valeur ajoutée au prix du marché, comprenant les taxes, les impost indirects (T.V.A…), éléments qui ne sont pas une contribution de l’entreprise à la satisfaction du consommateur, et la valeur ajoutée, au coût dês facteurs, qui élimine les impôts (valeur ajoutée hors taxe).
V.A. au coût dês facteurs = V.A. au prix du marché – taxes et impôts”
Observa-se que os doutrinadores franceses conferem ao valor agregado ou adicionado uma conotação eminentemente econômica. Não poderia ser diferente. Pelo exposto — em livre tradução, destaca-se — mencionam que para se obter o valor agregado do PIB é preciso definir uma noção contábil chave: o valor agregado. Ele representa a contribuição produtiva própria de uma empresa. Assim, um costureiro produzirá roupas e as venderá a um certo preço, mas, ao mesmo tempo, ele está longe de ser o criador de todo o valor integrado em sua roupa; o tecido, o fio, a máquina de costura, o local… são, de certo modo, incluídos em sua produção, sem que ele seja o autor.
Para obter o valor agregado pelo costureiro, é preciso deduzir do valor da sua produção, ao preço de mercado, todos os consumos intermediários.
Por consumos intermediários entendem-se os bens necessários à produção, que se incorporam diretamente ao produto no curso do processo produtivo (ex.: tecido da roupa), ou sejam indiretamente consumidos (ex.: energia consumida pelas máquinas). Os consumos intermediários compreendem as matérias primas, a energia, os produtos semi-acabados, os serviços vendidos de uma para outra empresa, mais o capital fixo.
Distingue-se o valor agregado do preço de mercado, compreendendo as taxas, os impostos indiretos (TVA), que não são uma contribuição da empresa à satisfação do consumidor, e o valor agregado, ao custo dos fatores que excluem os impostos (valor agregado – taxa).
Pelo exposto, constata-se que o valeur ajoutée difere, pois, do que ocorre no caso brasileiro, cuja legislação determina a tributação não propriamente do valor agregado, como na concepção européia, mas sim, do valor final (custo de produção acrescido dos tributos e margem de lucro) do produto, calculado “por dentro” (o ICMS devido compõe a sua própria base de cálculo). Aliado a isso, ou seja, as divergências de base de cálculo, as operações tributadas pelo ICMS e pelo IVA são bem distintas. Enquanto no Brasil tributa-se as operações relativas à circulação de mercadorias, transporte interestadual e intermunicipal e comunicações, permanecendo com os municípios a titularidade para instituir tributos sobre os demais serviços, nos países europeus é elencado como sujeito passivo daquele tributo a pessoa que produz, comercializa ou presta serviços, incluindo atividades extrativas, agrícolas e as de profissões liberais ou equiparadas. É o que se observa, verbi gratia, na legislação de Itália e Espanha:
“Imposta sul Valore Aggiunto (IVA)
TITOLO I – artt. 1-20
Disposizioni generali
Art. 1 – Operazioni imponibili
L’imposta sul valore aggiunto si applica sulle cessioni di beni e le prestazioni di servizi effettuate nel territorio dello Stato nell’esercizio di imprese o nell’esercizio di arti e professioni e sulle importazioni da chiunque effettuate.
(DPR 26.10.1972, n. 633/ www.portaleaziende.it)”
Impuesto sobre el Valor Añadido.
TÍTULO PRELIMINAR.
NATURALEZA Y ÁMBITO DE APLICACIÓN.
Artículo 1. Naturaleza del impuesto.
El Impuesto sobre el Valor Añadido es un tributo de naturaleza indirecta que recae sobre el consumo y grava, en la forma y condiciones previstas en esta Ley, las siguientes operaciones:
(Ley 37/1992, de 28 de diciembre/www.associaciones.org)”
Não se pretende aqui exaurir todas as divergências existentes entre o IVA e o ICMS. Tal tarefa demandaria trabalho específico que, por ora, extrapola os limites do presente. Objetiva-se apenas apontar as divergências existentes entre a forma de tributação européia e a brasileira, nas operações de consumo de mercadorias e serviços, em função da base de cálculo.
Logo, o ICMS incide sobre o valor final do produto. Sem exclusões. Apurado o custo de produção acrescido dos tributos e margem de lucro, o ICMS incide por inteiro. Não há deduções em sua base de cálculo (não confundir com redução da base), mas, pelo contrário, há um acréscimo significativo, em função do tributo integrar a sua própria base de cálculo. Nesse sentido, a Lei Complementar nº 87/1996 utiliza o termo de forma inadequada, em termos jurídicos.
Nesse aspecto, Melo e Lippo assim se manifestaram (1998: p. 113):
“Mas se extremarmos nosso raciocínio a uma hipótese ideal em que todas as aquisições de determinado período foram nesse mesmo período incorporadas aos produtos fabricados (ou simplesmente revendidas), constataremos que a diferença entre o valor das entradas e o valor das posteriores saídas corresponderá exatamente a um montante que multiplicado pela alíquota do ICMS praticada pelo comerciante/industrial, dará como resultado o valor do tributo a ser recolhido ao Fisco. Ora, mas se a diferença entre as saídas e as anteriores entradas representa o valor que o comerciante/industrial acrescentou em cada operação no período, pelo menos do ponto de vista econômico, de fato estamos tratando de um tributo que incide sobre o valor agregado.
Mas do ponto de vista jurídico não há como se admitir a afirmação de que o princípio da não-cumulatividade trata da incidência do tributo sobre o valor acrescido em cada operação. Isto porque quando o Texto Constitucional estabelece que o ICMS é um tributo que incide sobre as operações de circulação de mercadorias e sobre as prestações de serviços de transportes interestaduais e intermunicipais e de comunicações, nada mais há que se possa deduzir. Se, como demonstramos alhures, a não-cumulatividade é alheia à regra-matriz de incidência tributária do ICMS, só se pode concluir que do âmbito estritamente jurídico-tributário, o imposto estadual incide integralmente sobre cada uma das operações realizadas. Assim, se a operação com certa mercadoria fornecida é realizada, digamos, por R$ 1.000,00 (mil reais), o imposto incidirá sobre a totalidade desse montante. Se, numa segunda etapa a mesma mercadoria, em outra operação é revendida por R$ 1.500,00 (um mil e quinhentos reais) por exemplo, sobre esse valor é que o ICMS incidirá. E assim por diante, até atingir o consumidor final.”
No mesmo sentido, leciona Carrazza (op. cit., 2002: 262):
“É por esse motivo que dizemos que uma das hipóteses de incidência do ICMS é “realizar operações relativas à circulação de mercadorias” (e, não, “realizar operações, com lucro, relativas à circulação de mercadorias”).
Vai daí que, juridicamente, o ICMS não é um imposto sobre o valor agregado. Só para registro, o imposto sobre o valor agregado caracteriza-se, nos patamares do Direito, por incidir sobre a parcela acrescida, ou seja, sobre a diferença positiva de valor que se verifica entre duas operações em seqüência, alcançando o novo contribuinte na justa proporção do que ele adicionou ao bem. Não é o caso do ICMS, que grava o valor total da operação.“
Na prática, pode-se até considerar que, em algumas situações, o ICMS termina por incidir sobre o valor acrescido — economicamente falando —, mormente nas operações em que há o acréscimo somente de uma margem de lucro, como demonstrado nesse texto.
Caberá à lei definir precisamente o que seja valor agregado, em nome dos princípios da segurança jurídica, da tipologia fechada da norma tributária, da confiança e, também, da transparência, eis que este foi elencado como novo princípio, conforme redação proposta ao art. 145 da Carta Magna:
Art. 145. (…).
§ 3º O Sistema Tributário Nacional deve observar os princípios da simplicidade, da transparência, da justiça tributária e do equilíbrio e da defesa do meio ambiente.” (Obs.: Vide artigo REFORMA TRIBUTÁRIA (PARTE 2): Uma análise do § 3º do art. 145 da Carta Magna, acrescido pela Emenda Constitucional nº 132, de 20.12.2023).
Amaury Rausch Mainenti é contador e advogado tributarista, atuando ainda como auditor e perito judicial contábil desde 1986. É professor de Direito Tributário, Auditoria e Perícia Contábil em diversas instituições de ensino superior. Foi auditor de tributos municipais.
Conheça os cursos ministrados pelo Prof. Amaury Mainenti. Clique em https://www.rauschmainenti.adv.br/esc/cursos/
[1] No caso destes últimos, a Lei Complementar nº 87/1996 condicionou a apropriação dos créditos referentes às aquisições do período em até quarenta e oito meses, medida esta considerada inconstitucional e refutada por nossos tribunais, como veremos oportunamente
Coemntários
Sem comentários to “REFORMA TRIBUTÁRIA (PARTE 6): O princípio da não-cumulatividade e o valor agregado”
No comments yet.