
Nosso cliente, produtor de telhas galvanizadas, foi autuado pela Receita Estadual sob o seguinte fundamento fático:
RELATÓRIO
(…)
3.0 – IRREGULARIDADE APURADA
CONSTATOU-SE, MEDIANTE conferência de livros e documentos fiscais, QUE A AUTUADA, DEIXOU DE RECOLHER ICMS NO VALOR ORIGINAL DE R$ 89.282,91 (OITENTA E NOVE MIL, DUZENTOS E OITENTE A DOIS REAIS, NOVENTA E UM CENTAVOS), APURADO POR MEIO DE RECOMPOSIÇÃO DE CONTA GRÁFICA, EM RAZÃO DE APROVEITAMENTO INDEVIDO DE CRÉDITOS DE IMPOSTO, PROVENIENTE DO USO DOS DOCUMENTOS RELACIONADOS NO ANEXO I RELATIVOS A ENTRADA DECORRENTE DE OPERAÇÕES INTERESTADUAIS CUJOS REMETENTES ESTÃO BENEFICIADOS COM INCENTIVOS FISCAIS CONCEDIDOS EM DESACORDO COM A LEGISLAÇÃO DE REGÊNCIA DO ICMS.
A Autora adquiriu, em operações interestaduais, matérias-primas junto às empresas Gerdau S/A e Comercial e Industrial de Ferro e Aço Ltda. – COMAFAL, através das unidades destas localizadas no Estado de Pernambuco.
Examinando-se as notas fiscais relativas às operações de venda e compra, verificou-se que foi corretamente destacado o valor do ICMS, calculado à alíquota de 12% (doze por cento), tendo a Autora dele se creditado em sua conta gráfica, em observância ao princípio da não cumulatividade tributária.
Entretanto, a autoridade tributária lançadora glosou parte destes créditos, permitindo tão somente o aproveitamento de 3% (três por cento) a título de ICMS, recompondo a conta gráfica da Autora e exigindo os demais 9% (nove por cento) de diferença, como ICMS devido.
Ainda que interposto o competente recurso administrativo, restou definido no ementário do Acórdão nº 18.648/10, proferido pelos membros da 2ª Câmara de Julgamento do Conselho de Contribuintes:
EMENTA
(…)
CRÉDITO DE ICMS. APROVEITAMENTO INDEVIDO. BENEFÍCIO FISCAL SEM CONVÊNIO. RESOLUÇÃO Nº 3.166/01. Constatado que o Contribuinte, relativamente a aquisições interestaduais de mercadorias, apropriou-se irregularmente de parcela de imposto não cobrada e não paga pelos fornecedores aos Estados de origem, tendo em vista benefício fiscal que lhes fora concedido unilateralmente, sem aquiescência do CONFAZ, em desrespeito à Lei Complementar nº 24/75, acarretando as exigências de ICMS, multa de revalidação de 50% (cinquenta por cento) sobre o valor do imposto e Multa Isolada, prevista no inciso XXVI, art. 55 da Lei nº 6763/75. Creditamento vedado, além da citada lei, pelo RICMS/02 (art. 62, 70, X e 71, VI) e Resolução nº 3.166/01. Alegações da Impugnante insuficientes para desqualificar a acusação fiscal. Exclusão da multa isolada, considerando-se a competência das datas dos aproveitamentos dos créditos.
Lançamento parcialmente procedente. Decisão por maioria de votos.
Ora, tal decisão vai às raias do absurdo! O Ilmo. Relator do Acórdão nº 18.648 usou de uma alegação maquiavélica, violadora de direitos básicos da Autora – principalmente quanto ao princípio acusatório e à inversão do ônus da prova –, ao imputar a ela a obrigação de provar que a GERDAU e a COMAFAL recolheram o ICMS destacado nas notas fiscais para o Estado de Pernambuco. Veja-se:
Da apropriação indevida de créditos do imposto
O caso em tela se refere ao item 10.5 da Resolução nº 3.166/01, referente ao Estado de Pernambuco.
As notas fiscais, objeto do lançamento, encontram-se relacionadas nas planilhas de fls. 06 e juntadas às fls. 09/36.
Os Impugnantes entendem ser legítimo o aproveitamento dos créditos em questão, tendo em vista o princípio da não cumulatividade do imposto, previsto no texto constitucional, sustentando, também, que houve efetivo recolhimento do imposto pelos remetentes, tornando ilegítimo o lançamento do Fisco.
Não obstante, em que pese tal alegação, a Impugnante não produz qualquer prova para corroborar seu argumento quanto ao recolhimento do imposto.
Vê-se que o d. Relator atribuiu à Autora a obrigação de confirmar que o valor do ICMS destacado nas notas fiscais foi inteiramente recolhido ao Estado de Pernambuco, como se ela tivesse poderes para interferir na atividade de seu fornecedor e em sua relação com o Estado de origem das matérias-primas.
O que o Relator fez foi jogar nas mãos da Autora a responsabilidade pela guerra fiscal patrocinada por e entre os Estados da Federação brasileira.
Ora, o princípio da não cumulatividade tributária estabelece que o ICMS (art. 155, § 2º, I, Constituição Federal) “será não-cumulativo, compensando-se o que for devido em cada operação relativa à circulação de mercadorias ou prestação de serviços com o montante cobrado nas anteriores pelo mesmo ou outro Estado ou pelo Distrito Federal”.
Examinando-se, exemplificativamente, as notas fiscais destacadas no quadro abaixo, constata-se que o valor cobrado da Autora corresponde efetivamente àquele lançado em sua conta gráfica:
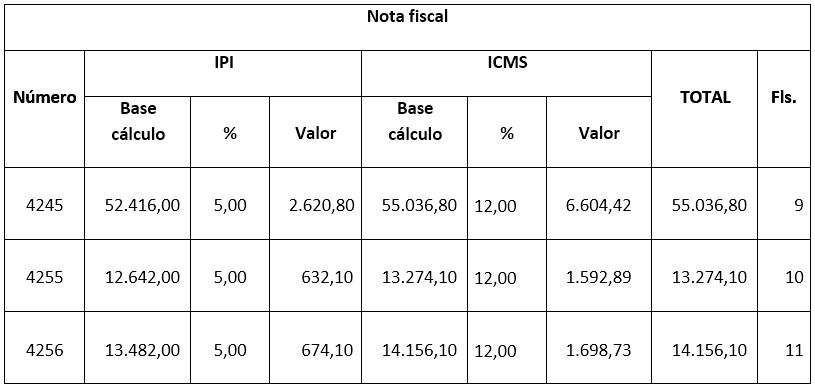
Sequer chegou a autoridade tributária a verificar, junto aos documentos da Autora, se houve o pagamento integral das faturas, como se comprova pelo mero exame das peças que instruem o processo tributário.
Em suma, a Autora pagou o ICMS que lhe foi cobrado pelo remetente dos produtos, embutido no preço dos mesmos. Quanto ao valor que foi efetivamente recolhido pelo beneficiário do regime concedido pelo Estado de origem, este não pode ser oposto à Autora, com o fito de lhe amesquinhar o direito ao creditamento integral do ICMS que lhe foi cobrado.
Não se encontra materializada qualquer hipótese prevista nos incisos do art. 1º da Lei Complementar nº 24, de 07.01.1975, que dispõe sobre os convênios para a concessão de isenções do imposto sobre operações relativas à circulação de mercadorias, e dá outras providências, a saber:
Art. 1º – As isenções do imposto sobre operações relativas à circulação de mercadorias serão concedidas ou revogadas nos termos de convênios celebrados e ratificados pelos Estados e pelo Distrito Federal, segundo esta Lei.
Parágrafo único – O disposto neste artigo também se aplica:
I – à redução da base de cálculo;
II – à devolução total ou parcial, direta ou indireta, condicionada ou não, do tributo, ao contribuinte, a responsável ou a terceiros;
III – à concessão de créditos presumidos;
IV – à quaisquer outros incentivos ou favores fiscais ou financeiro-fiscais, concedidos com base no Imposto de Circulação de Mercadorias, dos quais resulte redução ou eliminação, direta ou indireta, do respectivo ônus;
V – às prorrogações e às extensões das isenções vigentes nesta data.
Caso houvesse o Estado de Pernambuco concedido algum favor fiscal às empresas GERDAU/COMAFAL, tal informação viria consignada na nota fiscal. Mas não. O valor do ICMS foi calculado corretamente e pago pela Autora, como demonstrado no Quadro retro.
Logo, encontra-se eivada de inconstitucionalidade e ilegalidade a Resolução nº 3.166 (que veda a apropriação de crédito do ICMS nas entradas, decorrentes de operações interestaduais, de mercadorias cujos remetentes estejam beneficiados com incentivos fiscais concedidos em desacordo com a legislação de regência do Imposto):
Art. 1º O crédito do Imposto sobre Operações Relativas à Circulação de Mercadorias e sobre Prestações de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação (ICMS) correspondente à entrada de mercadoria remetida a estabelecimento localizado em território mineiro, a qualquer título, por estabelecimento que se beneficie de incentivos indicados no Anexo Único, será admitido na mesma proporção em que o imposto venha sendo efetivamente recolhido à unidade da Federação de origem, na conformidade do referido Anexo.
Parágrafo único – O crédito do ICMS relativo a qualquer entrada de mercadoria oriunda de outra unidade da Federação somente será admitido, ou deduzido para os efeitos do Micro Geraes, na conformidade do disposto no caput, ainda que as operações estejam beneficiadas por incentivos decorrentes de atos normativos não listados no Anexo Único desta Resolução.
Destaca-se, mais uma vez, que o legislador constituinte originário pugnou pela expressão “com o montante cobrado”, para fins de compensação do tributo, e não “com o montante recolhido”, como pretende a autoridade lançadora, ao amesquinhar tal princípio com base no item 10.5 da Resolução nº 3.166, que prevê o crédito de apenas 3% do valor do ICMS cobrado:
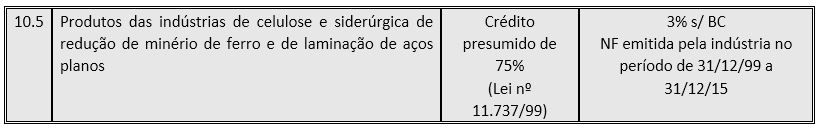
A Resolução nº 3.166/2001 fere a Lei Complementar nº 24/1975, pois não se encontra materializada nenhuma das hipóteses previstas nos incisos do seu art. 1º; viola a Constituição Federal, ao limitar o direito ao creditamento do ICMS pago na origem.
Consoante o entendimento sufragado nos parágrafos precedentes, fazemos nossas as palavras do insigne tributarista Yves Gandra da Silva Martins, em seu parecer (disponível em www.gandramartins.adv.br/…/0703-09-1.doc ):
(…)
A Constituição Federal, ao atribuir competência aos Estados e ao Distrito Federal para instituir o ICMS, estabelece:
“Art. 155 – Compete aos Estados e ao Distrito Federal, instituir:
I – Impostos sobre:
b) operações relativas à circulação de mercadorias e sobre prestação de serviços de transporte interestadual e intermunicipal e de comunicação, ainda que as operações e as prestações se iniciem no exterior;
§ 2º – O imposto previsto no inciso I, b, atenderá ao seguinte:
I – Será não-cumulativo, compensando-se o que for devido em cada operação relativa à circulação de mercadorias ou prestação de serviços com o montante cobrado nas anteriores pelo mesmo ou outro Estado ou pelo Distrito Federal.”
A não-cumulatividade leva em conta o ciclo econômico de produção e circulação como um todo e visa distribuir equanimente a carga tributária, de modo que cada contribuinte suporte apenas a fração que lhe cabe no conjunto. Resulta do mecanismo de dedução, em cada operação, do montante cobrado nas etapas anteriores no processo de circulação.
Tanto a Jurisprudência quanto a doutrina, interpretando a expressão “cobrado”, são firmes em reconhecer que foi utilizada como sinônimo de “incidente”, sob pena de tornar inoperante a não-cumulatividade prevista, eis que o contribuinte que adquire a mercadoria de outro não tem meios de aferir se o fornecedor recolheu ou não o tributo devido, ou se o Fisco diligenciou a respectiva cobrança.
Assim, para operacionalizar a compensação de que trata o texto constitucional, o direito ao crédito decorre da efetiva entrada da mercadoria no estabelecimento da Adquirente, fato que, no caso da Consulente, não é contestado, mas, pelo contrário, expressamente reconhecido pela fiscalização que lavrou o auto de infração.
A exigência fiscal, portanto, não pode prevalecer, posto que alicerçado em suporte fático e jurídico distintos dos que constam em sua conformação, não podendo a empresa Adquirente das mercadorias, responder por irregularidades praticadas pela empresa fornecedora – à evidência interessada em transferir suas responsabilidades a contribuintes regulares, para furtar-se à adimplência de suas obrigações tributárias.
(Obs.: Destaques postos.)
Considerar indevido o aproveitamento integral do ICMS cobrado na operação anterior, sob o argumento de que o mesmo não foi totalmente recolhido ao Estado de origem, por força de benefício fiscal concedido fora dos rigores da lei complementar prevista no art. 155, § 2º, XII, g, da Constituição Federal, a vilipendiar o princípio da não cumulatividade. Este só é afastado nos casos em que a operação anterior esteja amparada por isenção ou não incidência:
Art. 155. (…)
II – a isenção ou não-incidência, salvo determinação em contrário da legislação:
a) não implicará crédito para compensação com o montante devido nas operações ou prestações seguintes;
b) acarretará a anulação do crédito relativo às operações anteriores;
As notas fiscais cujos créditos foram parcialmente glosados demonstram, a toda prova, que:
a) a Autora efetivamente adquiriu as mercadorias;
b) as notas fiscais foram liquidadas pela Autora;
c) as notas fiscais não apresentam qualquer irregularidade aparente, pois constava o número do CNPJ e a regular inscrição como contribuinte estadual;
d) os produtos adquiridos efetivamente ingressaram no estabelecimento da Autora.
Ergo, o direito ao creditamento decorre da efetiva entrada da mercadoria no estabelecimento da Autora, fato este que sequer foi contestado pelo auditor fiscal.
Por corolário, a exigência tributária consignada na CDA que instrui o processo executivo não pode prosperar, posto que fundada em critérios fático-jurídicos distintos dos que constam em sua conformação, não podendo a Autora responder pelos benefícios fiscais oferecidos pelo Estado de Pernambuco às empresas nele instaladas. Caberia à autoridade tributária, no exercício das suas funções, diligenciar com o fito de se certificar, se fosse o caso, quanto à alegada falta de recolhimento integral do ICMS pago pela Autora, quando da aquisição das matérias-primas.
De fato, o sujeito passivo da obrigação tributária não detém poder de polícia, para fiscalizar seus parceiros comerciais. Não podem, a seu bel prazer, adentrar os estabelecimentos comerciais com vistas a examinar livros e outros documentos. Estes tem seu sigilo garantido, por força do disposto no art. 18 do Código Comercial:
Art. 18. A exibição judicial de livros de escrituração comercial por inteiro, balanços gerais de qualquer casa de comércio, só pode ser ordenada a favor dos interessados em questões de sucessão, comunhão ou sociedade, administração ou gestão mercantil, por conta de outrem, e em caso de quebra.
Somente o Fisco detém poder de polícia, nos termos dos arts. 195 e seguintes do CTN, que o legitima a exigir a exibição dos livros contábeis e fiscais dos sujeitos passivos. E, examinando-se os autos do processo de lançamento, vê-se que ele alega a obrigatoriedade de se comprovar se houve ou não o recolhimento integral do ICMS pago pela Autora na aquisição, mas ardilosamente não se desincumbe do seu encargo. Pelo contrário, joga o mesmo nas mãos da Autora, sabendo que tal jamais lograria êxito em obter.
Diante de todo o exposto, conclui-se que a boa-fé da Autora não pode ser questionada, já que não tinha ela como saber se o ICMS incidente na operação de compra, devido pela GERDAU e COMAFAL, foram efetivamente recolhidos para o Estado de Pernambuco. Tais empresas, aduz-se, possuíam inscrição no cadastro de contribuintes estadual e emitiram as notas fiscais revestidas das formalidades legais. Consequentemente, foge à razoabilidade exigir-se que a Autora substitua o auditor fiscal em seu trabalho de fiscalização, desenvolvendo em seu lugar diligências investigatórias acerca das citadas empresas fornecedoras.
Este papel é reservado ao Fisco. Daí a regulação dos mesmos na Lei Geral Tributária (arts. 195 e seguintes do CTN);
É pacífica a posição dos ministros do STJ – Superior Tribunal de Justiça, que pugnam pela legitimidade do crédito. Veja-se:
Agravo Regimental em Ag 173.817, Rel.: Ministro Ari Pargendler, 2ª Turma, DJ 06/04/98.
Ementa: TRIBUTÁRIO. ICMS. CRÉDITO DECORRENTE DE NOTA FISCAL EMITIDA POR EMPRESA CUJA INSCRIÇÃO FOI DECLARADA INIDÔNEA.
Para aproveitar os créditos de ICMS embutidos no valor das mercadorias que entram no seu estabelecimento, o comprador não depende da prova de que o vendedor pagou o tributo; só se exige do comprador a comprovação de que a nota fiscal corresponde a um negócio efetivamente realizado e de que o vendedor estava regularmente inscrito na repartição fazendária como contribuinte do tributo. Agravo Regimental improvido.
(Obs.: Destaques postos.)
No mesmo sentido, veja-se a propósito o excerto abaixo, da lavra do Ministro Djaci Falcão, extraído do Acórdão proferido no Agravo de Instrumento (AI) nº 95641-7/SP, publicado no DJU em 24/02/84:
(…)
Como demonstrou seu digno prolator, com base no conjunto probatório, a executada negociou com firmas aparentemente escorreitas, idôneas, que emitiam notas fiscais revestidas das formalidades legais, não havendo razão plausível para que duvidasse da idoneidade delas. De outra parte, “se o Fisco teve em mãos a documentação exigida para a inscrição de contribuinte, exigência por ele imposta; e houve essa documentação regular, não pode exigir de cada pessoa, física ou jurídica, que mantenha operações comerciais com contribuinte regularmente inscrito, vá indagar, antes de qualquer negócio, se a firma tem existência legal e se sua inscrição é regular.
(…)
Como já decidiu, em caso semelhante, o próprio Tribunal de Impostos e Taxas, “a posterior declaração de idoneidade da firma vendedora, não pode ter o efeito de anular o crédito, sendo certo que a falta de recolhimento do ICM devido pela firma vendedora, envolve responsabilidade unicamente desta, cabendo contra ela a ação repressiva do Fisco, que não pode ser estendida a compradores que nenhum envolvimento tiveram com fraudes de que são acusados, muito menos para cessar-lhes direito de crédito. Nego seguimento ao presente agravo.
(Obs.: Destaques postos.)
Assim, considerando que:
a) o direito ao crédito de ICMS cobrado pelo estabelecimento remetente no preço das matérias primas é garantido constitucionalmente, por força do disposto no art. 155, § 2º, I, da Carta Magna, não se materializando as hipóteses de isenção ou não incidência, para fins de glosa dos créditos, como previsto no inciso II do § 2º do já citado art. 155;
b) a Carta Magna menciona expressamente que o crédito se vincula ao “valor cobrado”, e não ao “valor recolhido pelo remetente”;
c) a autoridade tributária lançadora não se desincumbiu de seus encargos legais, em comprovar se o valor do ICMS cobrado da Autora, através do mecanismo da repercussão, foi ou não recolhido pela GERDAU/COMAFAL, vez que somente o auditor fiscal é quem detém poder de polícia para tal (arts. 195 e seguintes do CTN);
d) não se pode penalizar a Autora pelos desmandos cometidos pelos Estados, em sua guerra fiscal;
e) as empresas remetentes estão devidamente inscritas como contribuintes do ICMS, emitindo os documentos fiscais regularmente, para acobertar as suas operações de venda;
f) as matérias primas adquiridas entraram regularmente no estabelecimento da Autora, garantindo assim o direito ao creditamento do ICMS pago, em face do princípio constitucional da não-cumulatividade, peculiar ao tributo; e
g) a Resolução nº 3.166/2001 fere a Lei Complementar nº 24/1975, pois não se encontra materializada nenhuma das hipóteses previstas nos incisos do seu art. 1º; viola a Constituição Federal, ao limitar o direito ao creditamento do ICMS pago na origem deduz-se que o lançamento tributário encontra-se eivado de inconstitucionalidade e ilegalidade, devendo ser declarada a sua nulidade, recompondo a conta gráfica da Autora ao status quo ante.
Coemntários
Sem comentários to “Da Inconstitucionalidade da Resolução nº 3.166, de 11/07/2011: Análise a partir de um caso concreto”
No comments yet.